Il calo delle autorizzazioni in Spagna, Francia, Italia e Regno Unito rischia di frenare la crescita nonostante le stime record
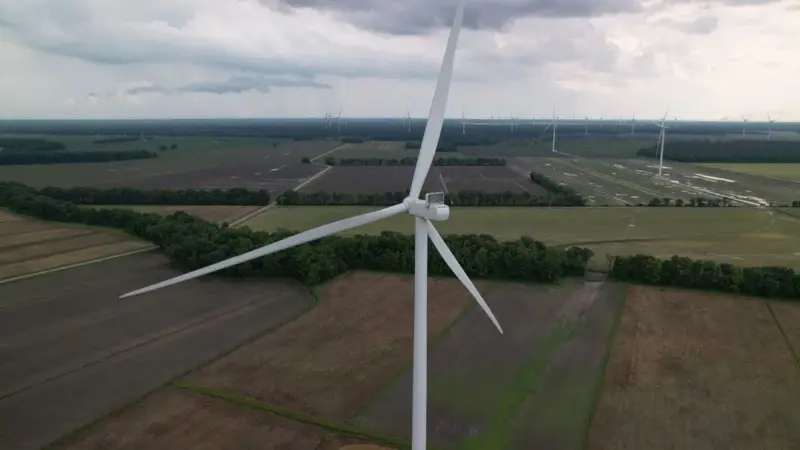
8,8 gigawatt in sei mesi. L’Europa non aveva mai installato tanta potenza eolica in un primo semestre. Il dato, in crescita del 30 percento sullo stesso periodo del 2025, consolida il record eolico semestrale.
WindEurope stima di chiudere l’anno a 24 gigawatt di nuova capacità, in linea con le previsioni annuali dell’associazione. Sarebbe il massimo storico.
Il problema non è ciò che oggi viene connesso. È ciò che domani non verrà autorizzato.
Il paradosso dei permessi
In Germania le autorizzazioni per l’eolico onshore hanno toccato i 9 gigawatt nei primi sei mesi, un dato in accelerazione secondo le nuove autorizzazioni tedesche. La Germania ha anche trainato le installazioni: 3,4 gigawatt nel semestre, come riportato da la quota di installazioni tedesche.
Ma altrove la dinamica cambia segno.
In Spagna, Francia, Regno Unito, Italia e Irlanda i volumi autorizzativi sono in calo, certificando l’inversione dei permessi nei mercati chiave. Sono gli stessi paesi che hanno trainato lo sviluppo per anni.
Nel frattempo l’Ucraina ha connesso più di 400 megawatt di eolico in piena guerra, un dato raccontato da le installazioni eoliche ucraine. Danimarca, Polonia, Portogallo e Francia registrano aumenti significativi di installazioni, come mostra la crescita dei mercati eolici secondari.
L’asta record che non basta
Nel primo semestre i governi hanno assegnato più di 17 gigawatt in aste, secondo le assegnazioni delle aste nazionali. Per il secondo semestre sono in campo altri 26 gigawatt, come indicano i bandi della seconda metà dell’anno. Il totale porta il 2026 a superare ogni anno precedente per capacità messa all’asta in Europa, un primato confermato da il volume record delle aste annuali.
Le aste, però, non producono installazioni se mancano i permessi.
“Il 2026 potrebbe essere un anno record per il vento, ma non possiamo dare questo slancio per scontato. Proprio quando abbiamo più bisogno del vento per la resilienza economica dell’Europa, i volumi di autorizzazione sono in calo nei mercati chiave. Le decisioni dei governi su permessi, aste, reti ed elettrificazione nei prossimi mesi faranno o distruggeranno questo slancio”.
Parole di Tinne Van der Straeten, ceo di WindEurope, riprese da.
Il contesto globale
Mentre l’Europa discute di permessi, il fotovoltaico in Cina sta per superare la capacità delle centrali a carbone nel terzo trimestre del 2026, secondo il sorpasso del solare cinese. La crescita è sostenuta da progetti di ammodernamento delle interconnessioni di rete, maggiore uso degli accumuli e ottimizzazione del sistema energetico, come illustra la modernizzazione delle reti cinesi.
Anche gli Stati Uniti corrono: nel secondo trimestre del 2026 l’industria dello stoccaggio energetico ha installato 20,2 gigawattora di nuova capacità, il massimo trimestrale di sempre secondo il record trimestrale dello stoccaggio americano. La capacità su scala industriale è quasi raddoppiata nei primi 18 mesi dell’amministrazione Trump, passando da 88 a 165 gigawattora, come certifica la crescita dello stoccaggio annuale.
Il numero da tenere d’occhio nei prossimi mesi è un altro: quanti dei 26 gigawatt messi all’asta nel secondo semestre otterranno davvero i permessi. Da lì si capirà se il record del 2026 sarà un picco isolato o l’inizio di una curva diversa.