Eolico galleggiante italiano: oltre 100 GW di progetti, ma mancano aste, aree e acquirente obbligato.
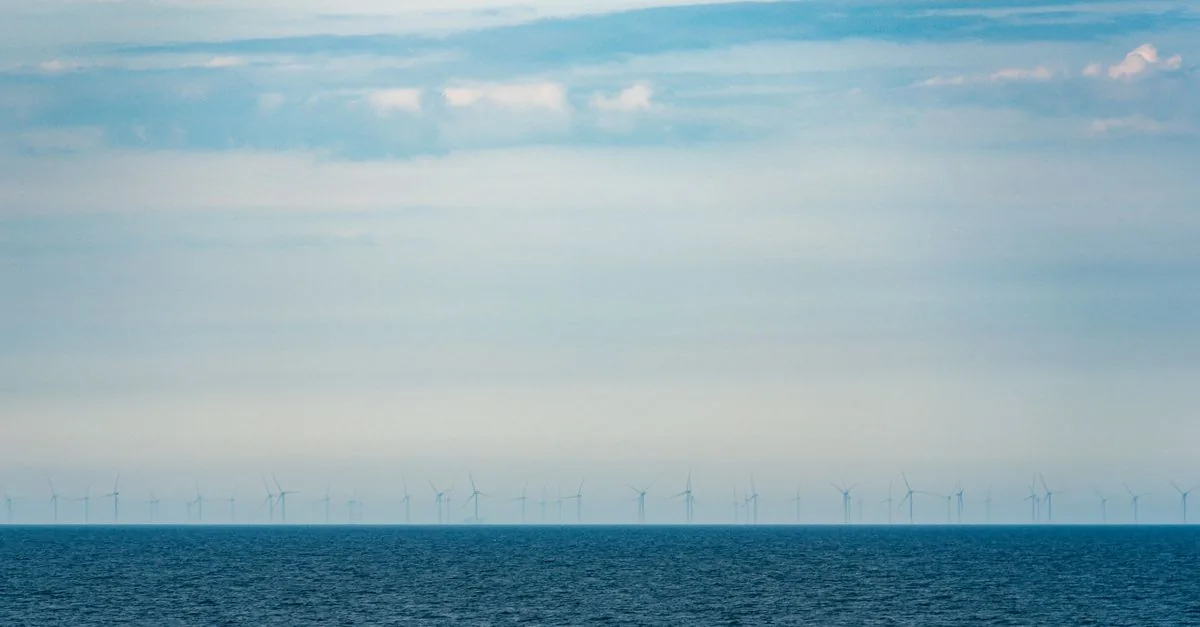
Un rotore da 15 MW su una piattaforma semisommergibile non tollera derive di inclinazione oltre 2-3 gradi: la stabilità dinamica si ottiene con zavorra attiva e linee d’ormeggio in poliestere, non con un monopalo piantato nel fondale. Questa soluzione è ingegneristicamente matura da tempo. Eppure la pipeline eolica offshore italiana, in larga parte galleggiante, è tra le più ampie d’Europa, ma resta un monumento alla carta: i GW ci sono, le regole no.
Lo documenta l’analisi di Massimiliano Cassano su QualEnergia: il parco progetti è in larga parte basato su tecnologie galleggianti, ma il salto dai GW di carta ai cantieri è ancora complesso. Serve, aggiunge l’analisi, un quadro regolatorio per l’eolico offshore e meccanismi di supporto che oggi mancano. Nel confronto con WindEurope e il Politecnico di Torino si torna sempre lì: senza aree idonee, connessioni e un prezzo di assegnazione, la pipeline non diventa portafoglio ordini.
La lezione americana: obiettivi che diventano procurement
Chi pensa che la distanza tra policy e cantieri sia incolmabile guardi allo stoccaggio.
Dal 2010, le politiche di stoccaggio di 13 stati hanno creato obblighi di capacità e target vincolanti. Nel 2017 il governatore repubblicano Brian Sandoval firmò lo standard di stoccaggio bipartisan del Nevada, e subito dopo la Commissione dei Servizi Pubblici del Nevada fissò gli obiettivi incrementali verso 1.000 MW entro il 2030.
Quest’anno il governatore J.B. Pritzker ha firmato il Clean and Reliable Grid Affordability Act, che incarica l’Illinois Power Agency di procurarsi 3.000 MW di stoccaggio entro il 2030. La legge prevede incentivi per gli impianti stand-alone e crea un programma di Virtual Power Plant per le risorse distribuite. Non sono dichiarazioni: sono target con un soggetto obbligato e una scadenza.
Nel 2026, il governatore Abigail Spanberger e i legislatori statali hanno ampliato l’obiettivo di stoccaggio energetico della Virginia oltre il Virginia Clean Economy Act del 2020. I nuovi obiettivi di stoccaggio a breve e lunga durata arrivano a 16.780 MW entro il 2040 e 4.520 MW entro il 2045.
Il costo non è il nodo, l’assenza di regole sì
Per molti decisori il problema sarebbe il prezzo. Ma l’ordine di grandezza è noto: il costo dell’eolico tra 50 e 100 €/MWh non è proibitivo se confrontato con le ore equivalenti e con i contratti di lungo termine. Il vero collo di bottiglia è che in Italia nessun soggetto ha l’obbligo di comprare quei MWh offshore, e nessun meccanismo copre il rischio di sviluppo.
Chi deve installare o gestire un parco galleggiante non può fare project financing su una pipeline cartacea: servono aste di capacità, aree idonee e un regime di connessione chiaro. Senza questi tasselli, il 50-100 €/MWh resta un dato da convegno, non un prezzo esercitabile.