Il primato europeo per potenza installata nasce da un’eredità pre-2010, con progetti mai realizzati.
Un euro investito in geotermia ne attiva altri due nel resto dell’economia: secondo Ambrosetti è il moltiplicatore più alto tra le fonti rinnovabili. Eppure, dall’aprile 2024, quando lo studio di Rete Geotermica con The European House – Ambrosetti è stato pubblicato, le installazioni geotermiche per la produzione elettrica in Italia erano già ferme praticamente dal 2010. Nessuna grande centrale è entrata in funzione in oltre quindici anni, e i 44 progetti in sviluppo per oltre 800 MWe non hanno prodotto un solo impianto realizzato.
Primato europeo, ma fermo al palo dal 2010
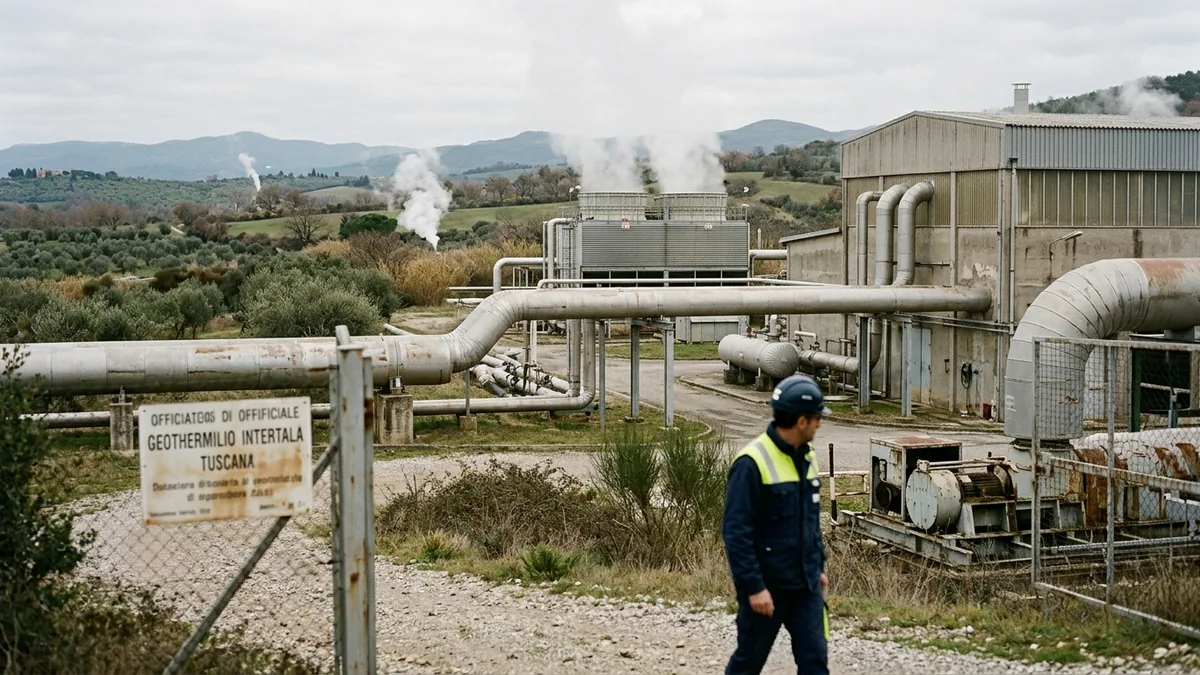
Per capire la portata della paralisi serve una premessa numerica. L’Italia è l’ottavo paese al mondo e il primo nell’Unione Europea per potenza geotermica installata per la tecnologia tradizionale, con una potenza nominale superiore a 900 MW. In termini di energia, questo si traduce in una produzione elettrica annua di circa 6,1 TWh, pari a circa il 3% del fabbisogno nazionale. Non è poco, ed è esattamente ciò che rende il blocco ancora più anomalo.
Il numero che racconta la situazione reale è un altro: le installazioni per la produzione elettrica sono ferme praticamente dal 2010. Agli 817 MW in funzione nel 2020, stando allo studio di Rete Geotermica e The European House – Ambrosetti, non se ne sono aggiunti ulteriori. Un primato europeo, quindi, ma nella tecnologia convenzionale: un primato ereditato, non costruito negli ultimi quindici anni.
Il costo dell’immobilismo: 44 progetti, zero realizzati
In Italia, Rete Geotermica ha in sviluppo 44 progetti per oltre 800 MWe di potenza elettrica installabile e investimenti di circa 8 miliardi di euro da realizzare entro il 2040: lo dichiarava Fausto Batini nell’aprile 2024. «Purtroppo, ad oggi, nessun impianto è stato realizzato», aggiungeva, indicando come causa i complessi iter autorizzativi e la mancanza di adeguate politiche di sostegno allo sviluppo di questa tipologia di progetti.
Il costo di questo immobilismo non è teorico. Secondo lo studio di Rete Geotermica con The European House – Ambrosetti, la geotermia potrebbe coprire circa il 10% dei consumi elettrici italiani entro il 2050 e ridurre del 40% gli attuali consumi finali di gas. Il valore della produzione industriale potenzialmente attivabile dalla filiera è stimato in 37,7 miliardi di euro.
Qui andrebbe fatta una distinzione, perché nella partita geotermica si confondono spesso tre grandezze diverse: la potenza installata, l’energia prodotta e il valore economico attivato. Gli oltre 800 MWe in sviluppo corrispondono quasi all’intera potenza già in funzione nel 2020: in pratica, si discute di una potenza aggiuntiva paragonabile a quella esistente, senza riuscire a realizzare nemmeno un impianto. E ogni euro rimasto fermo è un euro che non genera il moltiplicatore descritto da Ambrosetti.
Il mondo raddoppia, l’Europa no: il benchmark da guardare
Fuori dai confini italiani il confronto è altrettanto netto. Nei documenti diffusi nella primavera 2024, l’IEA prevedeva un raddoppio della capacità geotermica globale nei prossimi anni, ovunque tranne che in Europa. E l’European Geothermal Energy Council chiede alla Commissione europea di presentare una strategia e un piano d’azione orientati agli investimenti, focalizzati sull’installazione di 250 GW di capacità entro il 2040.
Il numero da monitorare, già nei prossimi mesi, resta quello dei 44 progetti e degli 8 miliardi di euro che Rete Geotermica promette di mettere a terra entro il 2040. Quanti passeranno dalla carta al cantiere? La risposta italiana, in megawatt autorizzati e miliardi impegnati, misurerà la distanza tra un primato ereditato e un futuro che resta ancora da costruire.