Produzione -56% dal 2008, concessioni ferme nel 2012 nel bacino Powder River.
La bolletta di settembre è appena arrivata e, come sempre, il costo dell’energia non accenna a scendere. Dall’altra parte dell’Atlantico, intanto, si festeggia un tesoro: a fine luglio, come ha raccontato Inside Climate News, un rapporto del USGS ha contato oltre 356 miliardi di tonnellate di risorse di carbone sotto i terreni federali degli Stati Uniti contigui. Il comunicato del Dipartimento degli Interni ha trasformato il dato in un numero che suona bene: abbastanza carbone per coprire «tutto il fabbisogno nazionale per almeno 600 anni, al ritmo attuale di consumo». Peccato che il mercato, da anni, racconti un’altra storia.
600 anni di carbone, ma il mercato guarda altrove
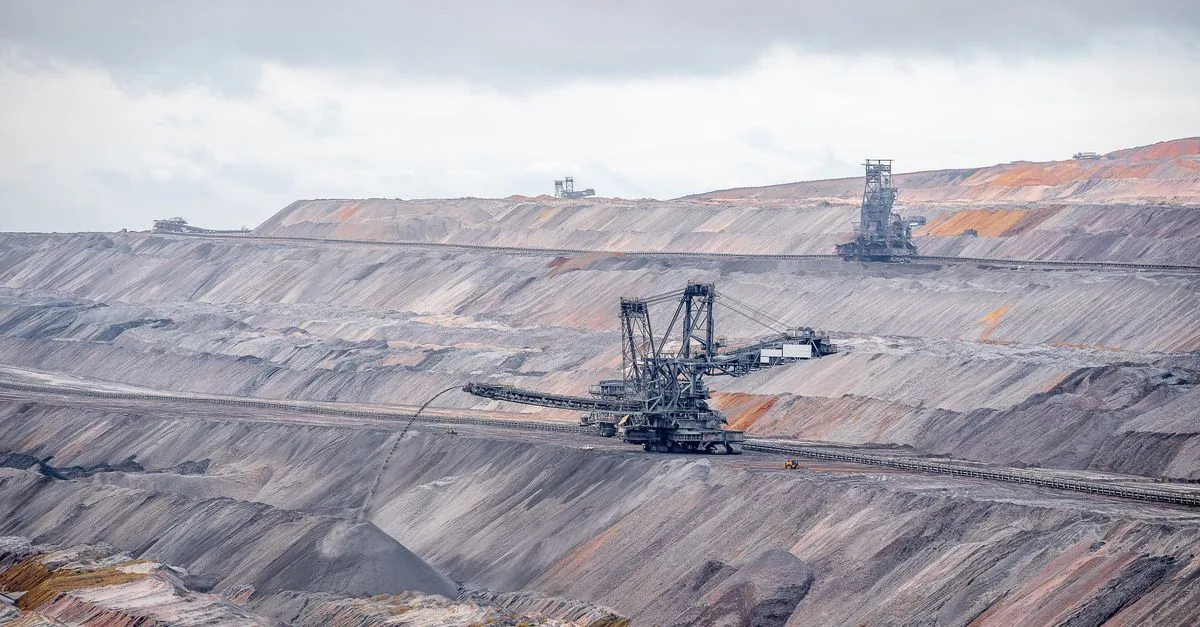
Per capire il paradosso, basta mettere in fila i numeri. Il USGS stima anche che 4,2 miliardi di tonnellate di riserve si trovino già dentro aree minerarie e possano essere estratte in modo redditizio nei 48 stati inferiori, e che l’Alaska da sola ne abbia almeno 140 miliardi, con un potenziale teorico fino a 5,5 trilioni di tonnellate. È la prima volta dagli anni Settanta che l’agenzia raccoglie tutto in un unico documento. Eppure la produzione statunitense di carbone è diminuita del 56 percento rispetto al 2008, l’anno di picco, secondo le ultime cifre della U.S. Energy Information Administration.
Il contrasto diventa ancora più netto guardando dove si trova quella ricchezza. Nel bacino del Powder River, che contiene circa la metà delle risorse dei 48 stati inferiori identificate nel rapporto, le nuove concessioni di carbone si erano di fatto fermate già nel 2012; l’amministrazione Trump le ha riaperte lo scorso anno. Un gesto più politico che di mercato, insomma: si riapre la porta proprio dove il mercato, per oltre un decennio, aveva smesso di bussare. Ma questi numeri raccontano solo metà della storia: servono anche i dati sulle emissioni e sulle politiche minerarie.
I numeri che smontano il comunicato
Dietro l’annuncio ci sono però scelte e conseguenze che il comunicato non mette in evidenza. L’operazione nasce dall’ordine esecutivo 14261, che imponeva al Segretario degli Interni, al Segretario dell’Agricoltura e al Segretario dell’Energia di consegnare al Presidente, entro 60 giorni, un rapporto consolidato su risorse e riserve di carbone nei terreni federali, con l’indicazione degli ostacoli all’estrazione e delle politiche per rimuoverli. Non un esercizio di ricerca pura, ma la premessa di una ripartenza mineraria.
Nel frattempo, i dati emissivi raccontano un’altra urgenza. Lo scorso anno le emissioni di CO2 del settore elettrico statunitense sono aumentate del 4 percento, pari a 58 milioni di tonnellate metriche, in parte per la crescita della domanda complessiva di elettricità. La generazione da carbone è salita del 13 percento, pari a 85 terawattora, facendo aumentare di 78 milioni di tonnellate metriche le emissioni legate al carbone. È un avvertimento: quando il carbone torna a salire, anche solo per un anno, il conto in CO2 arriva subito.
Eppure la direzione di fondo è un’altra. Nel 2024, eolico e solare insieme hanno prodotto un record del 17 percento dell’elettricità statunitense, superando per la prima volta il carbone fermo al 15 percento. Le previsioni della U.S. Energy Information Administration confermano il declino: la produzione di carbone dovrebbe scendere da 528 milioni di tonnellate corte nel 2025 a 516 nel 2026, fino a 497 nel 2027, con la regione occidentale — che produce circa la metà dell’offerta nazionale — a guidare il calo. Dal Wyoming, dove il dibattito è più acceso, arriva anche la preoccupazione che nuovi sviluppi del carbone possano danneggiare acqua, aria, territorio e diritti di pascolo.
Resta una domanda: se il carbone è in declino, perché riaprire le concessioni e rischiare di nuovo su acqua, aria e territori? La risposta è che gli annunci non cambiano i conti economici.
Cosa conviene aspettarsi (e cosa no)
Per chi deve decidere, il quadro è più chiaro di quanto sembri. La tendenza reale favorisce chi scommette sulle rinnovabili: nel 2024 hanno già superato il carbone nella produzione elettrica statunitense, e le proiezioni indicano un carbone in calo per i prossimi anni. L’aumento delle emissioni del 2025, però, è un segnale da non ignorare: quando i prezzi o la domanda spingono, il carbone può rialzare la testa per un anno o due, ma senza invertire la rotta di fondo. Per chi legge i proclami con attenzione, la differenza resta tra un annuncio e un trend.
Non è il carbone a garantire il futuro energetico, ma la capacità di leggere i trend: chi investe sulle rinnovabili segue i numeri, chi scommette sul carbone insegue un comunicato.