Il calo dei prezzi dell’asta FER X ha ridisegnato la percezione del rischio da parte degli istituti di credito
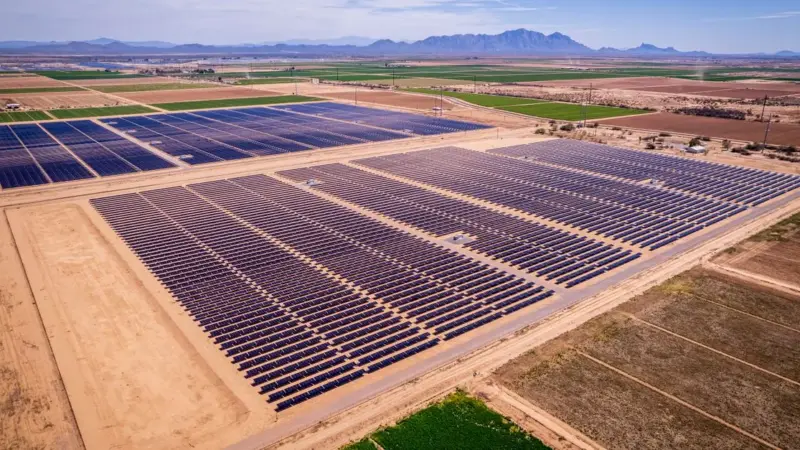
A dicembre 2025, l’asta italiana FER X assegnava energia solare a un prezzo medio di €0,05682/kWh: il 37,34 per cento in meno rispetto al prezzo massimo di riferimento. Nessuno poteva ancora dire se quel numero avrebbe allontanato il credito o, al contrario, ridotto il rischio percepito. La risposta è arrivata a metà luglio, quando Qualitas Energy ha chiuso un finanziamento non-recourse di circa 196 milioni di dollari per un portafoglio solare fotovoltaico greenfield da 156 MWp in Italia. Non è un’operazione isolata: è il segnale che il mercato ha cominciato a usare il calo dei prezzi come base per fare credito, non come motivo per fermarsi.
€0,05682/kWh: il prezzo che ha acceso i finanziatori
Il numero va letto con attenzione. I 156 MWp del portafoglio finanziato sono potenza installata, non energia prodotta: indicano la capacità di picco degli impianti. Il prezzo di €0,05682/kWh è invece il ricavo unitario per l’energia immessa, assegnato dall’asta FER X di dicembre 2025. Rispetto al prezzo massimo di riferimento, l’asta ha chiuso con uno sconto del 37,34 per cento. Anche l’offerta più alta accettata, a €0,06267/kWh, si è collocata sotto il tetto.
Un calo di questa portata avrebbe potuto essere letto come un segnale di margini troppo stretti. Invece è diventato un argomento di solidità. Chi è stato selezionato a quei livelli ha mostrato di poter reggere un prezzo basso; e un progetto che regge un prezzo basso è, per una banca, un progetto con meno rischio. Il finanziamento di Qualitas Energy è arrivato sette mesi dopo l’asta. Non è una coincidenza: è il tempo che il credito ha impiegato per riposizionare il rischio italiano.
Ma un prezzo basso da solo non basta. Resta la domanda: come fa un portafoglio di 15 asset distribuiti in tutta Italia a reggere quel numero senza dipendere da una sola fonte di ricavo?
Quattro fonti di ricavo per un mutuo da 196 milioni
Il finanziamento non è una scommessa su un singolo prezzo d’asta. È stato organizzato da CaixaBank, La Banque Postale e DekaBank su base non-recourse e a piena ammortizzazione. I ricavi dei 15 asset arrivano da un mix diversificato di contratti a lungo termine: FER X, il principale meccanismo di incentivazione italiano; FER X NZIA, un quadro di ricavi differiti legato al Net-Zero Industry Act europeo; PPA e altri schemi di supporto completano il quadro.
È questa combinazione, più che il singolo prezzo d’asta, ad aver convinto i finanziatori. Lo stesso contesto è descritto da Raphaël Lance di Mirova: il mercato italiano delle rinnovabili ha fondamentali solidi, caratterizzati da regolamentazione stabile, un robusto meccanismo di supporto nazionale e un mercato dinamico di PPA. Non è una descrizione nuova, ma è la prima volta che viene testata su una scala simile.
La scala, appunto. A metà luglio, attraverso il Qualitas Energy Fund V, la società possedeva circa 65 MWp di asset pronti per la costruzione in Italia, una pipeline che va oltre il portafoglio appena finanziato. Se questo modello funziona per 156 MWp, la domanda è cosa succede quando la dimensione raddoppia.
La scala come prossima frontiera: 290 MWp e 350 MW BESS
Se il prezzo è già sceso di oltre un terzo e i finanziamenti seguono, la competizione si sposta sulla dimensione dei portafogli. Il programma Project Sophocles, annunciato a marzo, finanzierà la costruzione e l’operazione di circa 200 impianti fotovoltaici per un totale di 290 MWp, insieme a 350 MW di capacità BESS. Numeri molto più grandi di quelli del portafoglio Qualitas. La questione non è più se il solare italiano sia bancabile, ma a quali condizioni lo sarà su scala doppia o tripla.
Il prossimo dato da tenere d’occhio è il tasso di finanziamento della pipeline Sophocles. Se troverà condizioni simili a quelle chiuse a luglio, il prezzo FER X sotto i 0,06 €/kWh non sarà più un’eccezione: sarà il nuovo pavimento del mercato italiano.