La scadenza normativa del 2028 spinge le banche a considerare l’assenza di bollette come reddito disponibile
A fine luglio, Octopus Energy e Santander hanno lanciato il primo mutuo del Regno Unito da una banca high-street progettato specificamente per le case Zero Bills di Octopus. Il dato che ha cambiato la conversazione sull’efficienza energetica non è stato il tasso, ma il premio di indebitamento: un acquirente idoneo può ottenere fino a 30.000 sterline in più rispetto a una casa analoga con costi energetici ordinari. Non è uno sconto, è una nuova metrica di affordability.
Il premio delle case senza bollette
Le 30.000 sterline non arrivano da un’offerta promozionale, ma dal modo in cui la banca calcola quanto un cliente può permettersi. Se le bollette energetiche mensili spariscono dall’equazione, il reddito disponibile aumenta e con esso la somma che l’istituto è disposto a prestare. Il meccanismo non è nuovo nel credito al consumo: è la prima volta, secondo l’annuncio di luglio, che una banca high-street lo applica in modo strutturale alle abitazioni a zero bollette.
La domanda sottostante, però, non è nata a luglio. Già a febbraio, secondo i dati di Octopus Energy, le vendite di pompe di calore erano in aumento del 103%, quelle di pannelli solari del 78% e le richieste di caricabatterie per veicoli elettrici del 42%. Numeri a tripla e doppia cifra che segnalano un cambiamento nella domanda delle famiglie. A febbraio, la ricerca Tomorrow’s Homes di Santander fotografava un altro lato della stessa storia: il 52% degli adulti britannici riteneva che migliorare l’efficienza energetica della propria casa avrebbe avuto un impatto significativo sulla propria vita. Quello che mancava era il passaggio dal desiderio al capitale: una banca disposta a riconoscere il valore di una casa che non paga bollette. Da qui la domanda: perché una banca high-street entra adesso, con un prodotto dedicato?
La scadenza del gas
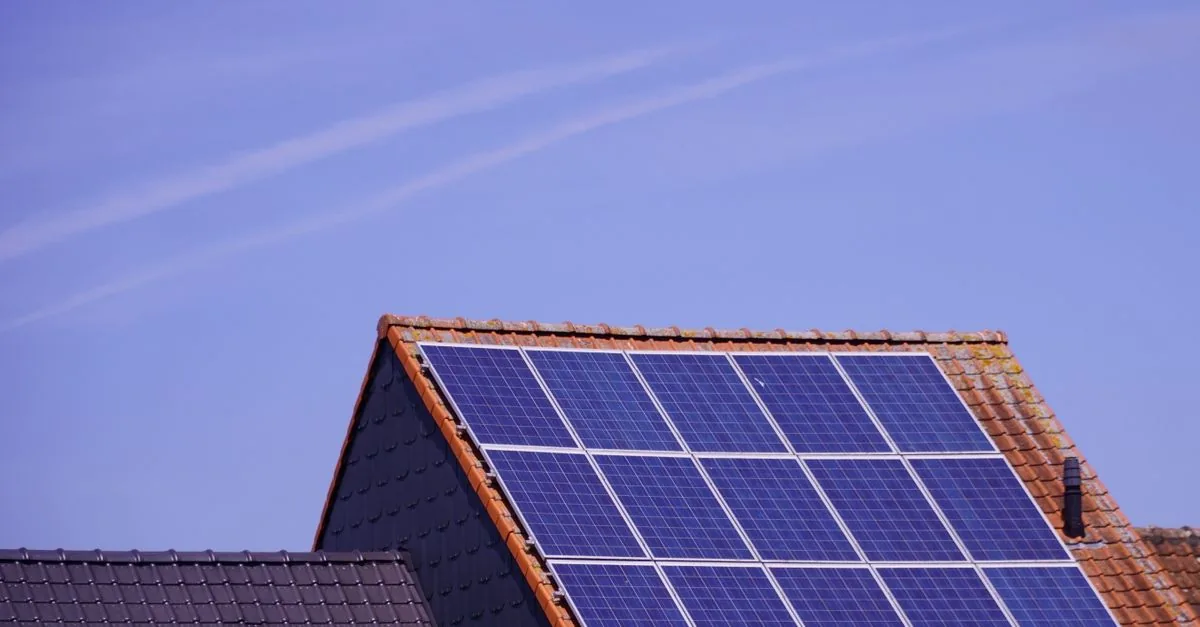
La risposta non sta nel marketing bancario, ma nel calendario normativo. Dal 2028 nessuna nuova casa sarà allacciata alla rete del gas: le nuove abitazioni dovranno essere collegate a una rete di calore oppure avere una pompa di calore. In più, dovranno montare pannelli solari sul tetto per una superficie equivalente al 40% della pianta dell’edificio. La scadenza non è un’ipotesi di scenario: è una regola già scritta. E ridefinisce cosa significhi “casa nuova” dal punto di vista del costo di gestione.
È qui che Santander smette di essere un semplice distributore di credito. Secondo quanto indicato dalla banca per gli intermediari, gli underwriter possono rimuovere le bollette energetiche mensili dal calcolo di affordability sui mutui per le nuove costruzioni Zero Bills, aumentando l’importo massimo che il cliente può prendere in prestito fino a 29.000 sterline in più. Il numero è leggermente diverso dalle 30.000 citate nell’annuncio congiunto: una differenza che dipende dai parametri del singolo cliente, ma che non cambia la sostanza. Per la prima volta, una banca tratta l’assenza di bollette come una componente strutturale della capacità di indebitamento, non come un bonus accessorio.
Il paradosso è tutto qui: la regola del 2028 è già scritta, ma il mercato dei mutui si muove con tempi propri. La domanda diventa chi arriva prima, tra banche e costruttori, a capitalizzare questa trasformazione. E con quali criteri.
Chi resta fuori
Mentre Santander punta sulle Zero Bills, il resto del mercato bancario si muove su un binario più cauto. NatWest, per esempio, offre tassi ipotecari ridotti su mutui a tasso fisso di 2 o 5 anni per l’acquisto o la surroga di una casa ad alta efficienza energetica, ma la condizione è un attestato di prestazione energetica valido di classe A o B. È un passo nella stessa direzione, ma molto più timido: si premia l’efficienza con uno sconto sul tasso, non si rimuove la bolletta dal calcolo della capacità di indebitamento.
Il numero da osservare nei prossimi mesi non è il tasso del mutuo, ma quanti istituti adotteranno criteri simili a quelli di Santander e se l’EPC A o B diventerà il nuovo standard minimo del credito immobiliare. Nei prossimi mesi, il dato che conta davvero è un altro: quanti dei 100.000 obiettivi Zero Bills di Octopus si tradurranno in mutui effettivamente erogati.