Le compagnie dovranno pagare 40 miliardi di sinistri per gli incendi, la perdita assicurata più grande mai registrata
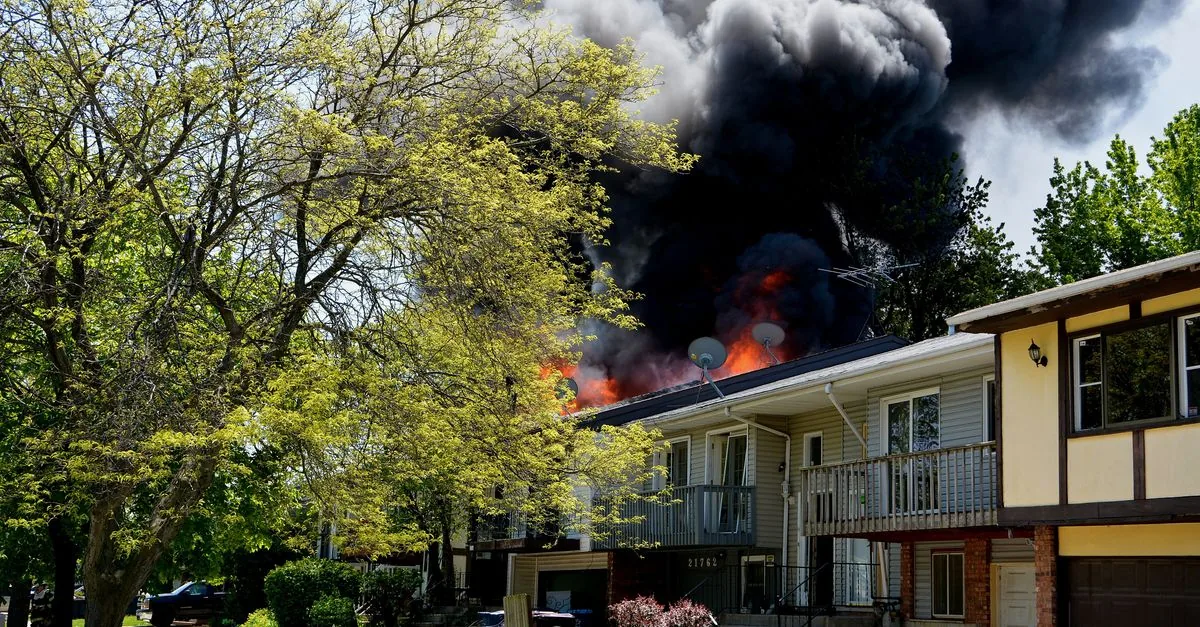
Hai rinnovato la polizza casa e il premio è salito anche se vivi lontano dalle colline: non è un errore, è il sistema che distribuisce il conto degli incendi di Los Angeles del gennaio 2025. A ricostruire il meccanismo è un’analisi di AllianceBernstein pubblicata a fine luglio: il rischio incendio non resta un problema locale, ma diventa una voce strutturale nelle polizze e nelle decisioni tariffarie di chiunque viva in California.
Un miliardo, e quasi metà tocca a te
Già all’inizio del 2025, il California FAIR Plan, l’assicuratore di ultima istanza dello stato, ha ricevuto l’approvazione del commissario assicurativo per imporre alle compagnie membre una tassa da 1 miliardo di dollari destinata a pagare i sinistri degli incendi di Los Angeles, come ricostruito da un articolo del Los Angeles Times. Di quel miliardo, i consumatori potrebbero dover coprire quasi la metà, in base a una nuova policy del Department of Insurance.
Intanto, le compagnie assicurative dovrebbero pagare 40 miliardi di dollari di sinistri: la perdita assicurata più grande mai registrata per un incendio, secondo un saggio pubblicato sullo Yale Law Journal. Ma il dato che pesa di più sulle famiglie è un altro: il FAIR Plan, di fronte a richieste di risarcimento superiori a 4 miliardi di dollari, ha avuto bisogno di un bailout da 1 miliardo, e più della metà di quella somma ricadrà su tutti gli assicurati californiani per effetto di una modifica recente della politica statale.
Anche le utility entrano nell’onda
Il medesimo rischio che ha mandato in crisi il FAIR Plan ora tocca chi gestisce le reti elettriche. Nei mesi scorsi, S&P Global Ratings ha abbassato l’outlook di sette utility elettriche pubbliche della California a negativo, citando l’aumento del rischio incendi, come riportato da Bond Buyer. Non è un downgrade secco, ma un segnale preciso: il mercato del credito comincia a prezzare il rischio incendio dentro il debito delle società elettriche pubbliche.
E questo cosa significa per chi paga le bollette? Se il costo del debito aumenta, le utility possono chiedere ritocchi tariffari per coprire i maggiori oneri finanziari. Il cerchio si chiude: chi vive lontano dalle colline bruciate paga due volte, una nella polizza casa e una nella bolletta elettrica.
Il paradosso di chi paga senza aver bruciato nulla
Per capirlo basta tornare al dato di partenza: oltre la metà del bailout da 1 miliardo di dollari non resta alle compagnie, ma viene ribaltato su tutti gli assicurati californiani, anche su chi non vive in una zona a rischio incendio. La policy del Department of Insurance consente di scaricare sui consumatori una quota che altrimenti sarebbe rimasta in capo alle compagnie. Il risultato è un paradosso concreto: chi ha una casa in pianura e non ha mai visto un incendio si ritrova a pagare per i sinistri di chi ha case in aree esposte.
Non c’è solo il premio della polizza. C’è anche il costo del credito: se le utility pubbliche vedono peggiorare il proprio outlook, i loro costi di finanziamento salgono, e le richieste di aumento tariffario dei prossimi anni potrebbero riflettere anche questo rischio. Non bisogna aspettarsi una singola stangata, ma una serie di aumenti progressivi: nel rinnovo della polizza, nella bolletta della luce, nei costi indiretti dei servizi locali.
Conviene monitorare i rinnovi e le prossime richieste di aumento delle utility, perché il costo del rischio climatico non è più un’eccezione legata a un singolo incendio, ma una voce stabile delle polizze e delle decisioni tariffarie. Il prossimo rinnovo assomiglierà a questo; la sola domanda è quanto sarà più caro.