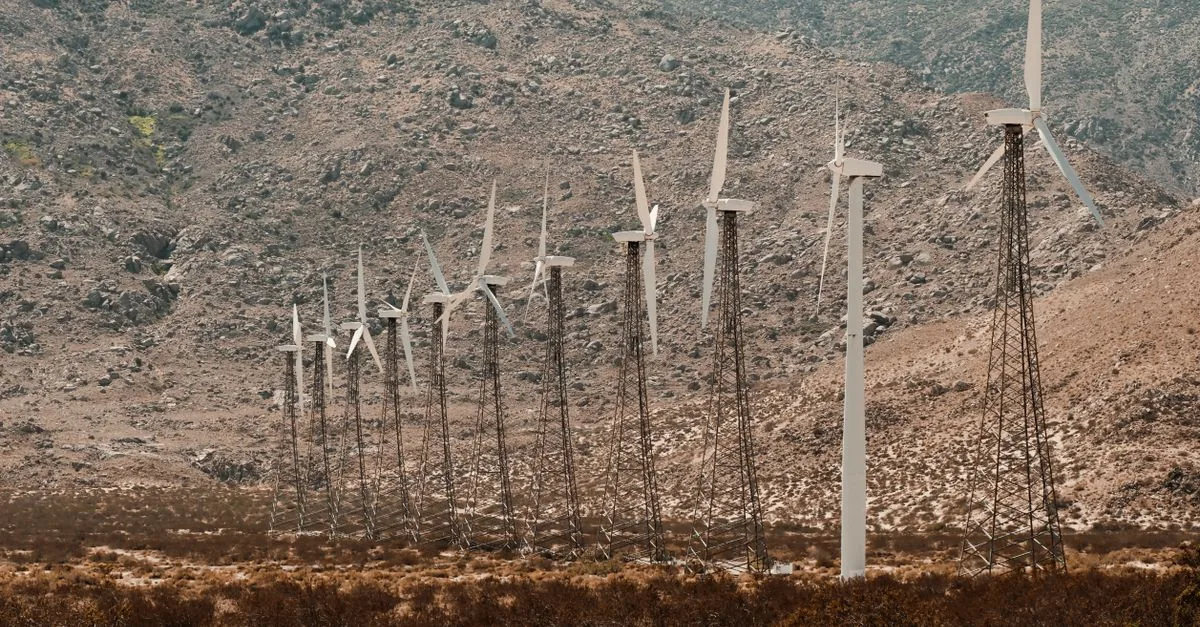
L’accordo con Statkraft copre circa 118 GWh all’anno, energia da impianti eolici già operativi nel Sud Italia
Lo scorso 20 luglio ERG e Statkraft hanno firmato un accordo per la fornitura di oltre 800 GWh di energia eolica in Italia. Sette anni di durata, partenza il 1° gennaio 2027. Detta così, sembra una cifra enorme: per chi non mastica numeri energetici, 800 GWh è quasi l’elettricità consumata da una provincia in un anno. Ma per ERG la prospettiva cambia. L’amministratore delegato Paolo Merli ha spiegato che con quest’ultimo contratto il gruppo ha superato i 3,8 TWh all’anno di energia contrattualizzata negli ultimi cinque anni. I circa 118 GWh annui coperti dal nuovo PPA valgono poco più del 3 per cento di quel portafoglio. È un tassello, non una svolta. Eppure racconta più di quanto dica la sua taglia.
Un tassello da 118 GWh all’anno
Il contratto è un PPA finanziario di sette anni, efficace dal 1° gennaio 2027. Prevede la fornitura di circa 118 GWh all’anno di elettricità, accompagnati da un volume equivalente di garanzie d’origine. L’energia arriverà da parchi eolici di ERG nel Sud Italia: impianti già costruiti e operativi. Non ci sono turbine da finanziare, né tempi di cantiere da attendere. È il dettaglio più importante, perché distingue questo accordo da quelli che accompagnano la costruzione di nuova capacità: qui non nasce nuova produzione, si stabilizza il valore di energia già in campo.
Statkraft, la controparte, è il maggiore produttore europeo di energia rinnovabile, con circa 6.200 dipendenti in venti paesi. Non compare come semplice compratore di elettroni: è un operatore che sa muoversi nei mercati dei power purchase agreement. Ma la notizia vera, al di là dei nomi, sta nel denominatore: 118 GWh annui rispetto a un portafoglio che viaggia sopra i 3,8 TWh. Se il singolo tassello è modesto, il quadro in cui si inserisce è tutt’altro che fermo.
Dalla raffineria al vento
Perché un accordo relativamente piccolo merita attenzione? La risposta sta nella storia di ERG. In poco più di un decennio, ERG si è trasformata da operatore petrolifero a un modello di business puro «Wind & Solar». Non è un dettaglio aneddotico: è il contesto che spiega la sequenza di contratti. Prima di Statkraft, il gruppo aveva già portato l’energia contrattualizzata con controparti private oltre i 3,5 TWh all’anno; il solo accordo con A2A vale 2,7 TWh in 15 anni, con partenza anch’esso il 1° gennaio 2027.
Il punto è che ERG non vende più solo energia spot esposta alla volatilità: sta costruendo un flusso di ricavi a prezzo stabilito con anni di anticipo. È una strategia da produttore puro, non da trader. E il mercato italiano la segue. Secondo i dati raccolti da Pexapark, solo nel 2025 sono stati annunciati quasi 1,8 GW di capacità PPA in Italia, un aumento sostanziale rispetto all’attività del 2024. Già nel 2023, inoltre, Statkraft confermava il proprio posizionamento come attore chiave nei mercati PPA. Il contratto di luglio, insomma, non è un episodio isolato: è un segnale di un movimento più ampio.
Ma l’accelerazione ha un rovescio. Annunciare quasi 1,8 GW di PPA non equivale automaticamente a costruire 1,8 GW di nuovi impianti. Un PPA può stabilizzare parchi esistenti, redistribuire energia già prodotta o coprire rischi di prezzo. Ed è esattamente qui che la domanda diventa scomoda.
La domanda che resta aperta
Il boom dei PPA è un indicatore di nuova capacità o solo di spostamento dell’energia esistente? Nel caso specifico, la risposta è nota: gli impianti eolici che alimenteranno l’accordo con Statkraft sono già costruiti e operativi. Nessuna nuova turbina è stata avviata per onorare il contratto. Se la transizione ha bisogno di nuova potenza rinnovabile, i numeri dei PPA andranno letti con cautela. Il PPA ERG-Statkraft è un mattone, non una svolta. La vera partita è se il boom dei contratti diventerà nuova potenza rinnovabile o resterà un gioco finanziario. Il mercato è in corsa; il traguardo, per ora, è incerto.