Nel decreto direttoriale del 2025 manca ogni contingente per l’eolico offshore, che nel FER2 vale il 90% della capacità
La vicenda dell’eolico offshore italiano, ricostruita da Infobuildenergia, parte da un paradosso normativo: nell’impianto del FER2 l’eolico offshore rappresenta il 90% della capacità da mettere in asta, ma nel decreto direttoriale del 7 maggio 2025 — che definisce i contingenti per la seconda procedura di incentivazione — non compare nemmeno un megawatt, né per gli impianti galleggianti né per quelli su fondazioni fisse. A segnalarlo è stato Fulvio Mamone Capria in un post su LinkedIn.
Il 90% fantasma dell’asta FER2
Il decreto FER2 è lo strumento con cui l’Italia mette a gara capacità rinnovabile attraverso procedure competitive: i contingenti indicano quanta potenza, per ciascuna tecnologia, può accedere agli incentivi. In pratica, ogni tecnologia concorre per un volume di capacità predeterminato e chi offre le condizioni migliori si aggiudica il sostegno. Se un contingente è pari a zero, quella tecnologia resta fuori dalla competizione.
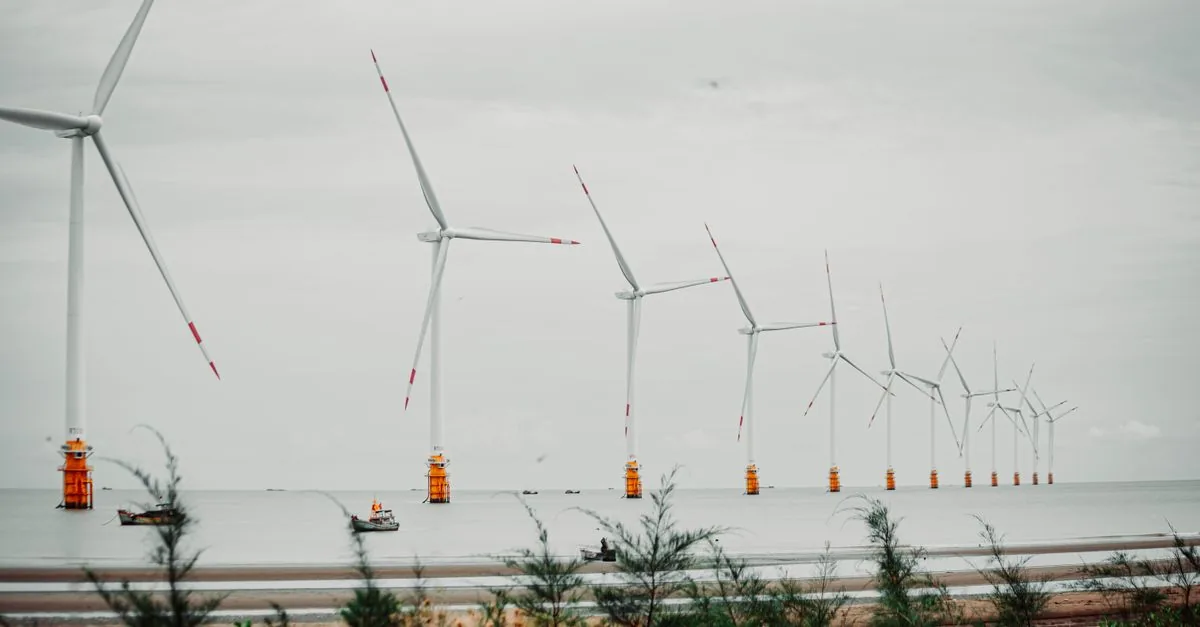
Nel disegno del decreto, l’eolico offshore occupa il 90% della capacità da mettere in asta. Le tecnologie eoliche offshore si dividono in due famiglie: gli impianti su fondazioni fisse, adatti ai fondali bassi, e quelli galleggianti, pensati per acque più profonde. Eppure, quando il 7 maggio 2025 il Governo ha pubblicato il decreto direttoriale per la seconda procedura, nell’elenco delle tecnologie ammesse non compare alcuna voce per l’eolico offshore, né per gli impianti galleggianti né per quelli su fondazioni fisse.
Per chi progetta impianti, la conseguenza è immediata: senza contingente non esiste una base d’asta, e senza base d’asta non si può accedere agli incentivi. Resta la domanda di fondo: perché escludere proprio la tecnologia che il FER2 aveva messo al centro dell’asta?
Il muro dei 200 euro: costo o rendita?
La scelta ha una motivazione economica dichiarata. L’esecutivo ha parlato di tecnologie non mature e di costi elevatissimi, citando l’eolico offshore che da solo sarebbe costato oltre 200 euro a megawattora. In termini di costo di generazione, 200 €/MWh significa che ogni megawattora prodotto costerebbe quella somma prima di qualsiasi incentivo: un livello che il Governo considera incompatibile con l’obiettivo di non addebitare costi aggiuntivi agli italiani.
Al costo assoluto si somma un secondo argomento. Il Governo sostiene di essere intervenuto sulle enormi speculazioni che si nascondono dietro l’adozione di queste tecnologie, quando i costi della decarbonizzazione si trasformano in rendite a favore di impianti in molti casi già pagati dalle bollette dei consumatori. Il punto, qui, non è soltanto il costo: è il rischio che un incentivo aggiuntivo diventi un trasferimento dai consumatori ai produttori, più che uno strumento per far crescere la capacità rinnovabile.
Un costo di generazione di 200 €/MWh non è di per sé un’anomalia per una tecnologia ancora in fase di consolidamento, ma diventa un problema se viene coperto interamente da incentivi pagati in bolletta. Il sospetto del Governo è che dietro alcune tecnologie si nascondano operazioni in cui l’incentivo remunera impianti già sostenuti da altri canali. Ma c’è chi contesta questo calcolo e promette di portare a Palazzo Chigi e al Mase numeri diversi. La partita, insomma, è sul costo reale di una tecnologia che il Governo giudica acerba e il settore considera già industriale.
Un euro che ne genera tre, mentre l’Europa è a 37 GW
Il settore non sta a guardare. Secondo Fulvio Mamone Capria, come riportato da ANSA, ogni euro investito in questa tecnologia ne genera tre in termini di crescita economica e ricchezza per l’Italia. Non è una rivendicazione di principio: AERO ha annunciato, lo scorso marzo, che avrebbe trasmesso ufficialmente a Palazzo Chigi e al Mase i risultati di uno studio analitico sul valore economico dell’eolico offshore nelle settimane successive.
Il moltiplicatore di tre a uno, se confermato, rovescerebbe i termini del confronto: non più un costo passivo per il sistema elettrico, ma un investimento con ritorni economici distribuiti sulla filiera nazionale. Il contesto europeo offre un termine di paragone: a marzo 2026, WindEurope segnalava 37 GW installati in 13 paesi, una scala che altrove è già realtà commerciale. Anche nella pianificazione marittima italiana l’energia offshore è formalmente compresa tra i settori rilevanti: nel documento AIR consolidato, la P.M.I. comprende comparti che vanno dalla pesca e acquacoltura all’energia offshore, dalla cantieristica navale al turismo marittimo.
Per chi progetta impianti offshore in Italia, l’assenza di contingenti nel decreto attuativo del 7 maggio 2025 significa nessuna base d’asta e quindi nessuna possibilità di accedere agli incentivi del FER2. La partita non è chiusa: il punto di verifica indicato dal settore era il dossier da trasmettere a Palazzo Chigi e al Mase, un confronto diretto tra il moltiplicatore economico rivendicato da AERO e il muro dei 200 euro citato dal Governo. Se quel dossier sia arrivato a destinazione e con quali numeri, è la domanda che resta sul tavolo.