Nel Regno Unito record di vendite per le pompe di calore, ma crolla la fiducia delle imprese elettriche dal 2020.
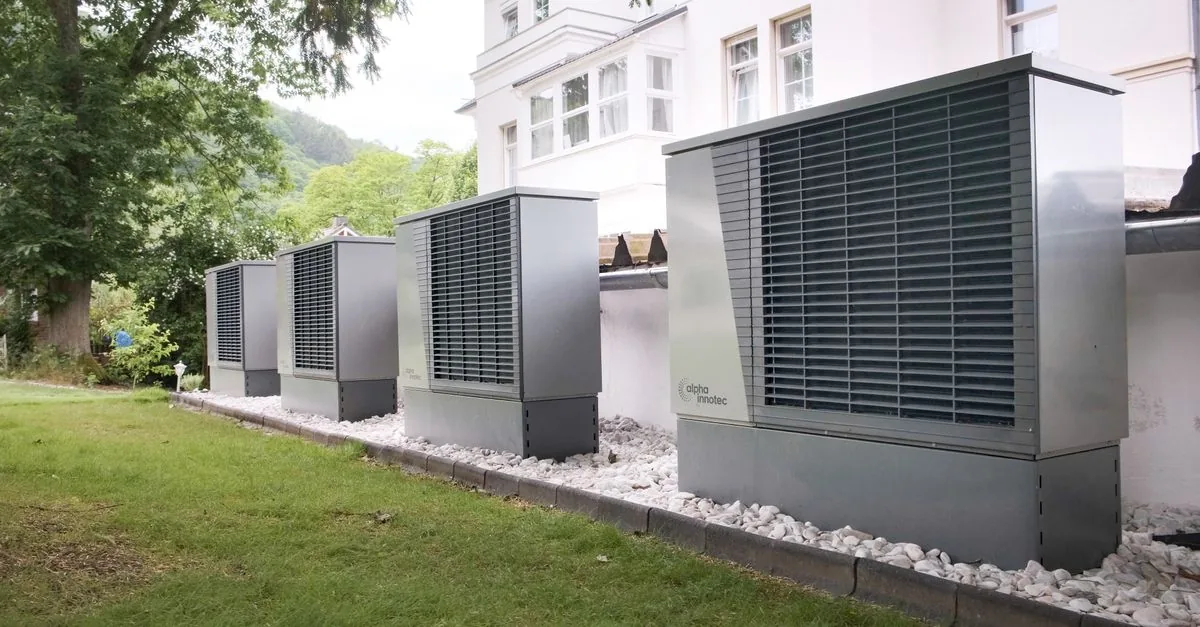
Mettetevi nei panni di un installatore di Birmingham. Il calendario è pieno fino a ottobre: nel 2025 in Gran Bretagna sono state vendute oltre 125.000 pompe di calore, il 27% in più rispetto al 2024. Poi alza lo sguardo sul 2026 e il sentimento di chi produce gli impianti è un altro. Secondo il Market Pulse del primo trimestre 2026 di BEAMA, l’associazione che rappresenta i produttori elettrici britannici, la fiducia delle imprese nella filiera elettrica è scesa a -28, il livello più basso dal 2020. Il calendario pieno è una fotografia del presente; il -28 è una scommessa sul futuro, e per ora i produttori non vedono abbastanza clienti dietro l’angolo.
Vendite record, fiducia a -28
I numeri delle vendite dicono una cosa, quelli sulla fiducia un’altra. Nel 2025 il Regno Unito ha toccato un nuovo record di pompe di calore, con oltre 125.000 unità e una crescita del 27% sull’anno precedente. Secondo la European Heat Association, in 21 paesi europei le vendite di pompe di calore sono salite del 13% fino a 2,9 milioni di unità nel 2025. Eppure, tra il quarto trimestre 2025 e il primo trimestre 2026, la fiducia delle imprese tra i membri BEAMA è crollata di 40 punti: da +12 a -28.
Il crollo non colpisce tutti allo stesso modo. I produttori che riforniscono l’edilizia registrano i livelli peggiori: il settore dei Building Electrical System segna -66,7 e quello del Heating and Ventilation -50, come emerge dai dati raccolti da BEAMA. L’unico comparto in territorio positivo è quello dei produttori ENI, a +11,1. Un divario che racconta una storia precisa: chi vende componenti per gli edifici soffre, chi opera sulle reti elettriche vede opportunità.
Il freno vero è la domanda, non la produzione
Il paradosso si scioglie guardando dentro il Market Pulse. Ora la mancanza di domanda ha superato altre preoccupazioni come interruzioni della catena di approvvigionamento, prezzi delle materie prime e disponibilità di manodopera: è diventata il vincolo principale per il settore e per il percorso di elettrificazione del Paese. In pratica, il problema non è produrre gli impianti, ma trovare clienti disposti a installarli.
Perché la domanda arranca? Il report lo dice senza giri di parole: i prezzi dell’elettricità restano non competitivi rispetto a gas e petrolio, e questo frena sia l’adozione da parte dei consumatori sia gli investimenti sulle reti. Per un cittadino la domanda è semplice: quanto mi costa far funzionare una pompa di calore rispetto alla caldaia a gas che ho già? Se l’elettricità costa di più, il record di vendite resta un fatto isolato, non una tendenza capace di riempire i calendari degli installatori anche nel 2027.
Questo spiega anche come convivano vendite record e fiducia a picco: una pompa di calore si vende anche quando il cliente è spinto da incentivi o da un guasto, ma la domanda ripetuta e il passaparola dipendono da quanto conviene usarla ogni giorno. Il contrasto con i produttori ENI è istruttivo: unico settore in territorio positivo, chi opera sulle reti beneficia di qualunque elettrificazione, anche di quella che oggi non avviene ancora, perché gli investimenti di rete guardano al lungo periodo. Chi vende sistemi per gli edifici, invece, deve fare i conti con un cliente che oggi non vede la convenienza economica.
Il precedente che non rassicura
Prima di parlare di crollo definitivo, serve prudenza. La fiducia di questo comparto ha già fatto movimenti bruschi, anche in direzione opposta alle vendite. Già nel quarto trimestre 2024, le vendite di elettrificazione avevano toccato un massimo triennale, ma l’ottimismo delle imprese era sceso sotto la media quinquennale, al livello più basso degli ultimi sei trimestri, come ricostruito nei report di fine 2024. Pochi mesi dopo, nella primavera 2025, la fiducia era risalita nettamente sopra la media quinquennale mentre le vendite crollavano ai minimi dalla pandemia, secondo il Market Pulse del secondo trimestre 2025.
Questi precedenti invitano a non leggere un singolo trimestre come un verdetto. Ma c’è una differenza rispetto al passato: il vincolo di oggi non è un arresto temporaneo della domanda o un aggiustamento delle scorte, è un problema di prezzo. L’ultima parola non spetta ai report, ma a chi decide se installare oggi o aspettare. E finché l’elettricità non costerà meno del gas, il record britannico del 2025 resterà fragile: la transizione non si misura solo nelle unità vendute, ma nella fiducia di chi quegli impianti deve venderli e installarli.