La soddisfazione dei proprietari tocca il massimo storico, ma la quota di mercato arretra dopo la fine degli incentivi federali
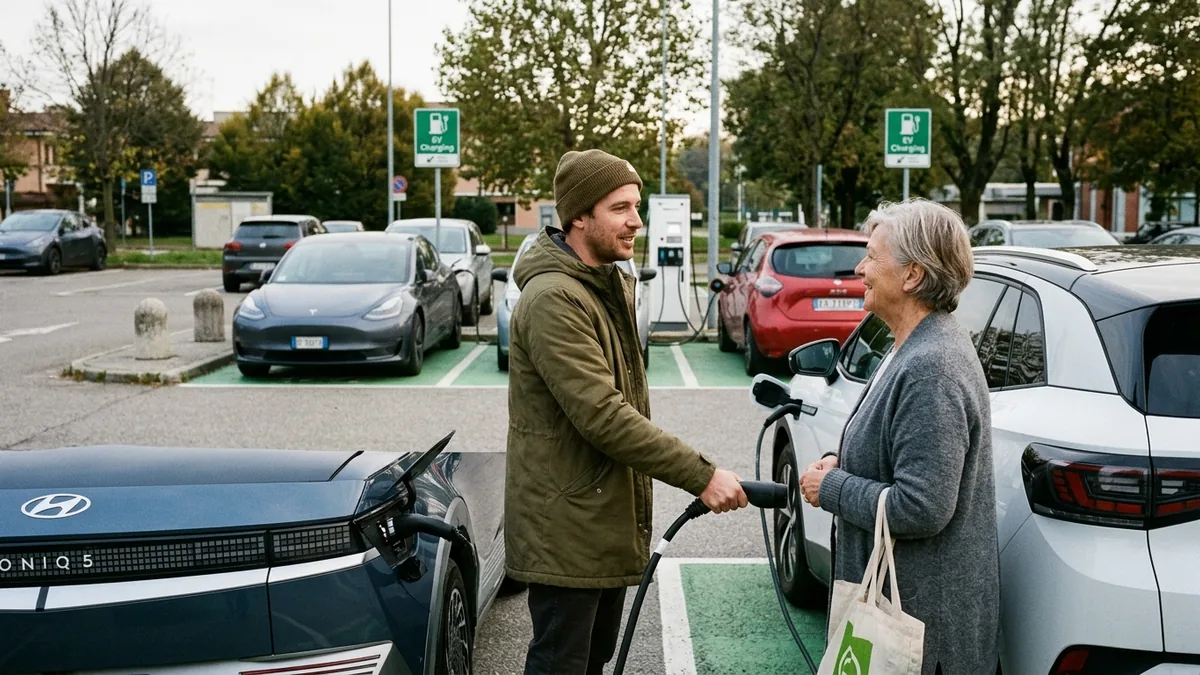
Il 96% dei proprietari di un veicolo elettrico a batteria dichiara che prenderebbe in considerazione l’acquisto o il leasing di un’altra elettrica come prossimo veicolo. È il livello più alto mai registrato dal JD Power 2026 U.S. Electric Vehicle Experience (EVX) Ownership Study. Eppure, a un anno dalla fine del credito d’imposta federale, terminato a settembre 2025, la quota di mercato dei veicoli elettrici è diminuita bruscamente. Lo rileva Brent Gruber, che dirige la ricerca: il calo delle vendite nasconde una soddisfazione dei clienti in costante crescita. Anche il CDK 2026 EV Ownership Study fotografa la stessa tensione: fedeltà e soddisfazione hanno raggiunto nuovi massimi, ma restano lacune persistenti, soprattutto nelle infrastrutture di ricarica e nella comodità dei lunghi viaggi.
Il paradosso: chi guida elettrico non torna indietro, il mercato sì
La soddisfazione complessiva dei proprietari di veicoli elettrici a batteria, secondo lo studio JD Power 2026, è al livello più alto dall’avvio della rilevazione nel 2021. Chi guida elettrico da un po’, in altre parole, non vuole tornare indietro. Eppure la quota di mercato arretra. Come si conciliano le due cose? L’esperienza reale offre una prima risposta: secondo i dati di CDK, i viaggi su strada e le esperienze di assistenza presentano ancora sfide che influenzano la soddisfazione e le aspettative di lungo termine. La fedeltà c’è, ma la promessa di un’esperienza senza attriti non è stata mantenuta fino in fondo. Il prodotto ha convinto chi lo usa, ma non riesce a convincere chi ancora non lo compra. Resta la domanda: se chi possiede un’elettrica è soddisfatto, perché il mercato arretra?
Promessa e realtà: 12.000 colonnine non bastano per un viaggio
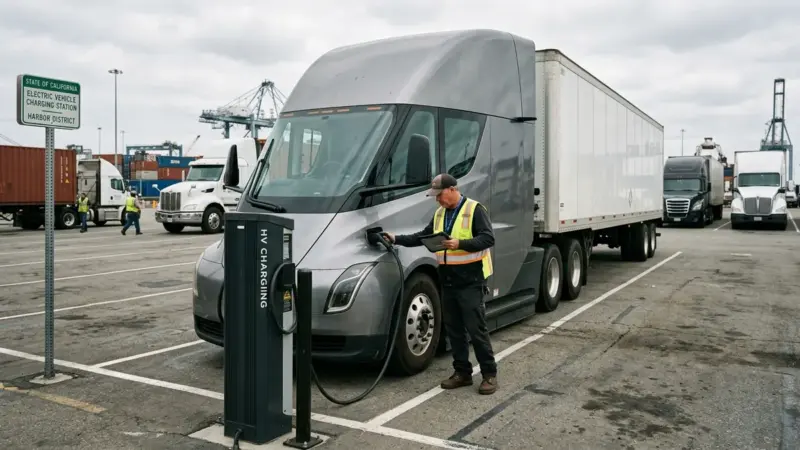
Se la fedeltà non si traduce in quota, il sospetto cade sulla promessa dell’infrastruttura. I numeri raccontano una storia di crescita notevole: negli Stati Uniti si è passati da circa mille caricabatterie rapidi a circa 12.000 nel giro di un decennio, e la maggior parte delle principali rotte intercity ora dispone di un caricabatterie rapido almeno ogni 100 miglia. L’esperienza reale, però, racconta un’altra storia: i viaggi lunghi e l’assistenza restano i punti deboli. La colonnina c’è sulla carta, ma la comodità per chi viaggia no. E la previsione di PwC resta prudente: entro il 2030 i veicoli elettrici rappresenteranno il 19% del settore automobilistico statunitense. La crescita dell’infrastruttura da sola non basta a spingere la domanda. Ma l’infrastruttura non è l’unica variabile in gioco: mentre i caricatori crescono, la politica ha già smesso di sostenere la domanda. Cosa succede se si tolgono anche gli incentivi?
Il conto del 2030: chi perde se finiscono gli incentivi
E se l’infrastruttura promette ma non mantiene, la politica ha già scelto la strada più corta: tagliare. Un’analisi dell’istituto Salata di Harvard mette in fila i numeri. L’eliminazione dei crediti d’imposta per i veicoli elettrici ridurrebbe la quota EV delle nuove vendite di veicoli nel 2030 di 6,0 punti percentuali, dal 48% al 42,0%. La cancellazione del programma NEVI da 5 miliardi di dollari ridurrebbe la quota di altri 3,2 punti. Sono stime, non oracoli: ma danno la misura di quanto la domanda dipenda dagli incentivi pubblici.
Il punto non è secondario. La previsione di PwC del 19% al 2030 è già prudente: se si tolgono anche gli incentivi, la distanza tra la promessa e la realtà si allarga. Rallentare la transizione non è neutrale: sposta i costi su chi ci ha creduto — i proprietari attuali, le case automobilistiche che hanno investito, i territori che aspettavano le colonnine. Resta una domanda aperta: quanto costerà questo rallentamento?
Se il 96% ricomprerebbe elettrico ma la quota crolla, il problema non è l’auto. È la politica che ha smesso di accompagnare la transizione. E il conto, alla fine, rischia di pagarlo proprio chi la transizione la stava facendo.