La grandine in Nord Italia è cresciuta e le auto tradizionali pagano i sensori
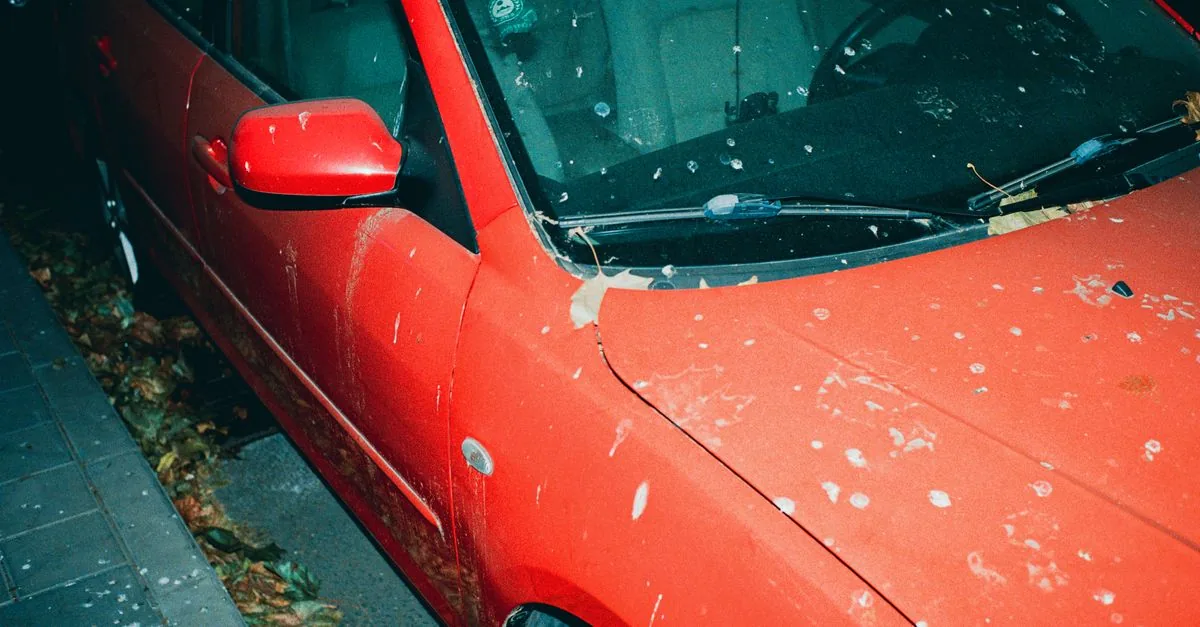
Un chicco di grandine da 19 centimetri — il più grande mai documentato in Europa — è caduto nel Nord Italia nel 2023. Tre anni dopo, a fine luglio 2026, il dato torna utile per leggere un paradosso che non è solo meteorologico: in alcune auto di nuova generazione la ricalibrazione dei sistemi di assistenza alla guida avviene in autonomia, mentre nel grosso del parco circolante resta un costo da officina. Secondo l’analisi di Vaielettrico, la frattura è più tecnologica che climatica: le auto davvero moderne ricalibrano da sole i sensori ADAS, le polizze no.
La frattura tecnologica: chi si ricalibra da solo e chi resta in officina
Il confine non passa dal prezzo di listino, ma dall’architettura elettronica. Nelle auto davvero moderne la ricalibrazione degli ADAS viene fatta in autonomia dall’auto: il riferimento esplicito è a Tesla e ad alcune case cinesi. I produttori tradizionali, segnala ancora Vaielettrico, non fanno altrettanto. Non serve elencare i nomi: basta osservare cosa succede quando un parabrezza o un sensore viene colpito. Un’auto con software centralizzato ricalibra in autonomia; un’auto fatta di decine di centraline e procedure di officina no.
La differenza non è soltanto tecnica, è anche contrattuale. Chi guida un modello che si ricalibra da solo paga la grandine in carrozzeria, ma non la messa a punto elettronica. Chi guida un modello tradizionale scopre che il danno da grandine non si chiude con la sostituzione del vetro: dopo il vetro arriva la calibrazione, e quella ha un costo. Ma questa frattura si consuma in un clima che non aspetta nessuno.
Il Nord Italia come laboratorio della grandine: i numeri che non tornano
La tecnologia divide, la meteorologia unisce. Secondo i dati di Munich Re, la frequenza delle grandinate severe sta aumentando più rapidamente in Europa che in qualunque altra parte del mondo. E non è una media astratta: la probabilità di eventi di grandine di grandi dimensioni è cresciuta più in fretta soprattutto nell’Italia settentrionale durante il periodo esaminato. Il chicco da 19 centimetri del 2023 è il caso estremo, non l’eccezione episodica.
I carrozzieri lo vedono tutti i giorni. Secondo l’associazione Federcarrozzieri, negli ultimi dieci anni in Italia le richieste di assistenza per danni ai veicoli causati da eventi estremi sono cresciute del 50%. La geografia è altrettanto chiara: Veneto al primo posto per numero di riparazioni legate a questi problemi, poi Lombardia, Piemonte ed Emilia Romagna. Il censimento degli episodi parla di 1.468 eventi di grandine intensa, con 596 casi di grandine “molto grande” e 67 chicchi “giganti”.
Le assicurazioni non sono rimaste a guardare, ma i numeri peggiorano. Nei primi mesi del 2026, come riporta Wall Street Italia, sono stati registrati 45 sinistri dovuti alla grandine ogni 1.000 polizze, contro una media di 37 sinistri ogni 1.000 contratti nel periodo 2021-2025. Il Nord Italia è il laboratorio: più eventi estremi, più riparazioni, più sinistri. Ma il costo non è distribuito in modo uniforme.
Il conto è salato: chi paga la calibrazione, chi paga i premi
Se i numeri meteo sono chiari, quelli economici lo sono ancora di più. Il costo medio per sostituire i componenti ADAS insieme al nuovo parabrezza ed eseguire la calibrazione necessaria è di 360 dollari, pari al 25,4% di una riparazione totale media di 1.439,78 dollari, secondo il rapporto AAA. In altre parole, quasi un quarto del conto non è carrozzeria: è elettronica di bordo da rimettere in asse.
Qui il cerchio si chiude. Le auto che si ricalibrano da sole assorbono la grandine senza aggiungere quella voce da 360 dollari. Le auto tradizionali no: ogni parabrezza colpito può trasformarsi in una riparazione da poche decine di euro o in una calibrazione che sposta il totale. Con il Nord Italia sempre più esposto — 1.468 episodi intensi censiti, 45 sinistri ogni 1.000 polizze già a inizio 2026 — il premio assicurativo sta già scontando la nuova normalità.
Resta aperta una domanda: come reagiranno assicurazioni e automobilisti del Nord Italia a un danno che non è più un fatto straordinario, ma una frequenza annuale. Per chi guida un modello tradizionale, il parabrezza non è più un danno minore da sistemare con una resina. È una roulette tra una spesa piccola e un intervento da 360 dollari che le auto più nuove si evitano da sole. Con 45 sinistri ogni 1.000 polizze nei primi mesi del 2026, la polizza sta già pagando il nuovo clima.