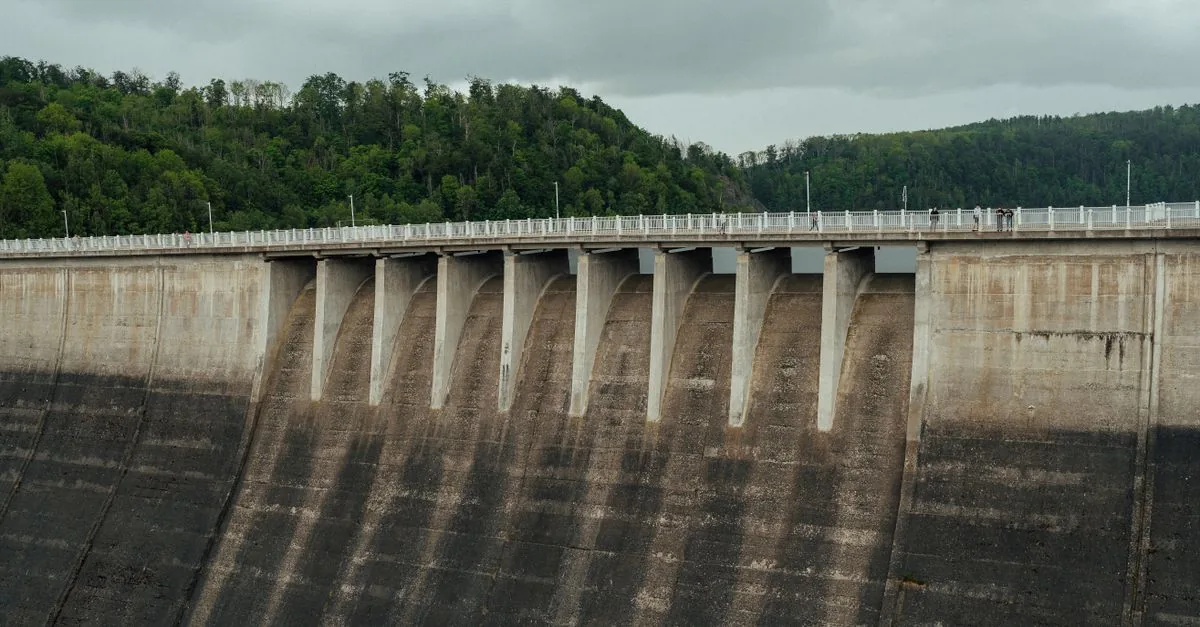
Due mesi dopo la pubblicazione del rapporto “Power on tap” di Ember, il paradosso resta identico. Sette paesi dell’Unione prevedono di installare circa 138 GW di eolico e solare tra il 2026 e il 2030, secondo gli scenari degli operatori di rete: promesse ambiziose, ma con quali collegamenti e con che tempi di allaccio? Nel frattempo quasi 700 GW di eolico e solare sono bloccati nelle code di connessione in appena dieci paesi dell’UE, come scrive Elisabeth Cremona su PV Tech. E gli impianti idroelettrici che potrebbero assorbire parte di questa nuova generazione girano in media al 19% della loro capacità massima. Non manca lo spazio. Manca il modo di guardarlo.
Il tesoro da 25 GW dietro le dighe
Dietro quel 19% di utilizzo medio si nasconde una capacità concreta, calcolata impianto per impianto. L’analisi di Ember mostra che circa il 28% della capacità degli impianti idroelettrici di grandi dimensioni nei sette paesi studiati è idonea all’ibridazione, applicando un criterio rigoroso di esclusione delle aree protette. Tradotto in potenza: 25 GW di nuovo eolico e solare possono essere aggiunti dietro il contatore degli impianti esistenti senza interventi sulla rete e senza stravolgerne il normale comportamento di dispacciamento.
La formula è “dietro il contatore”. La nuova generazione non deve chiedere un nuovo allacciamento, non deve aspettare il gestore di rete, non deve competere per una capacità che non c’è. Si aggancia a un impianto che già esiste, già è connesso, già funziona — anche se per gran parte del tempo sta fermo. Se il potenziale è così evidente, calcolato e verificato, perché resta fermo?
La rete è piena, le regole no
La risposta non sta nei cavi, ma nelle code e nei quadri normativi che dovrebbero aggirarle. Il confronto tra potenziale fisico e realtà amministrativa è impietoso. In un’altra analisi di Ember si stimava che almeno 120 GW di progetti rinnovabili pianificati in Europa sono a rischio per i vincoli di rete, e che metà dei paesi che riportano dati sulla rete non ha la capacità necessaria per connettere nuova generazione elettrica. Il potenziale tecnico, insomma, esiste e cresce; la rete, no.
Il quadro normativo dovrebbe essere la scorciatoia, e invece è il collo di bottiglia. Tra i sette paesi esaminati, solo due — Portogallo e Spagna — dispongono di quadri regolatori espliciti o meccanismi di mercato pensati per facilitare i progetti ibridi. Gli altri cinque non hanno nulla di paragonabile. Il potenziale fisico c’è, le regole per usarlo no. Ed è una distanza che si misura in anni di attesa, non in chilometri di elettrodotto.
Chi parte, chi aspetta e cosa resta aperto
Se le regole restano ferme, i numeri non lasciano scampo: da un lato 120 GW a rischio per i vincoli di rete, dall’altro code di connessione che si allungano, e in mezzo 25 GW tecnicamente pronti dietro le dighe che nessuno riesce a sbloccare su larga scala. Portogallo e Spagna sono partiti; gli altri cinque paesi restano al palo. La prossima mossa spetta a Bruxelles o ai gestori di rete?
Non è una questione di cavi, ma di scelte. Finché le regole non riconosceranno il valore dell’ibridazione, i 25 GW resteranno un numero su un rapporto e le code continueranno a crescere. Che cosa succede, adesso, a chi è in attesa? Il rapporto non lo dice. Dice però una cosa semplice: lo spazio per crescere senza costruire nuove reti esiste, è calcolato impianto per impianto, e la differenza tra chi parte e chi aspetta non è fisica. È normativa.