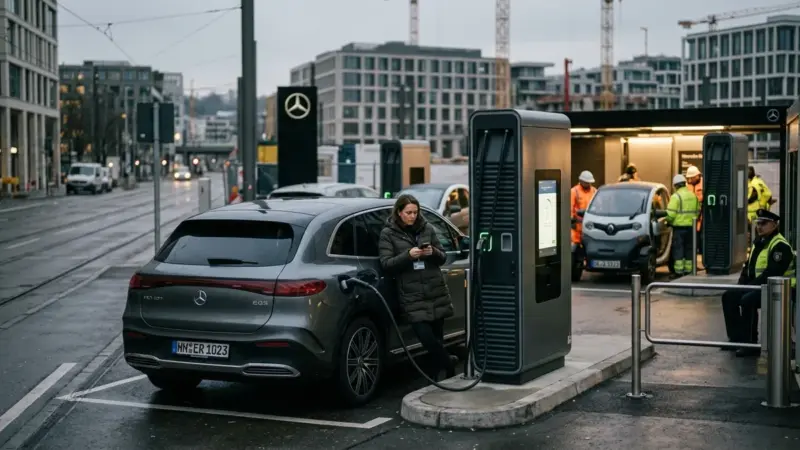
Nel secondo trimestre 2026 oltre la metà dei punti di ricarica posati in Italia negli ultimi dodici mesi — il 53% — è di tipo veloce o ultraveloce. Non è un dettaglio tecnico: è il segnale che la rete sta cambiando più in potenza che in numero, e che gli investimenti si stanno spostando verso stazioni pensate per ricaricare in fretta, non per la semplice sosta notturna. Secondo l’ultima rilevazione di Motus-E, al 30 giugno scorso i punti di ricarica a uso pubblico installati nella Penisola sono 84.564, con 6.311 nuove unità nel solo periodo aprile-giugno.
La rete accelera: più potenza, non solo più punti
Il confronto con fine 2025 mostra quanto l’accelerazione sia reale. A fine settembre 2025, i punti di ricarica a uso pubblico installati nella Penisola erano 70.272, con un aumento di 2.711 unità nel terzo trimestre dell’anno e di 9.933 nell’arco di dodici mesi. Meno di un anno dopo, la base installata ha superato quota 84mila. Il solo secondo trimestre 2026 ha portato 6.311 nuove unità: più del doppio delle 2.711 del terzo trimestre 2025. E la composizione dei nuovi punti è cambiata di conseguenza. Oltre la metà di quelli posati negli ultimi dodici mesi è di tipo veloce o ultraveloce, pensati per ridurre i tempi di sosta lungo le direttrici principali.
Secondo la stessa rilevazione di Motus-E, i punti di ricarica sulle autostrade raggiungono quota 1.516 unità, mentre la Lombardia domina la classifica regionale con 18.177 punti a uso pubblico. La geografia della rete resta squilibrata, ma la direzione è chiara: si investe su potenza e copertura delle arterie principali. Resta però una domanda aperta: quante auto elettriche dovranno davvero usare tutti questi punti?
Il paradosso italiano: colonnine senza auto
I numeri della rete raccontano solo metà della storia; l’altra metà è il mercato. Ad agosto 2025, la quota di mercato delle auto elettriche in Italia si fermava al 4,9%, contro il 26,5% del Regno Unito nello stesso mese. Un anno dopo, il quadro è migliorato ma resta lontano: secondo UNRAE, nei primi cinque mesi del 2026 la quota BEV in Italia si è fermata all’8,2%, contro il 23,5% del mercato europeo al netto dell’Italia. In pratica, meno di una su dieci auto nuove immatricolate in Italia è elettrica, contro quasi una su quattro nel resto d’Europa.
E qui arriva il paradosso. Secondo Motus-E, la rete italiana si attesta davanti a Francia, Germania e Regno Unito nel rapporto tra punti di ricarica e veicoli elettrici immatricolati. In altre parole, l’Italia ha più colonnine disponibili per ogni auto elettrica circolante rispetto ai tre principali mercati europei. Chi compra un’elettrica in Italia trova, in media, più punti di ricarica a disposizione di chi la compra a Parigi, Berlino o Londra. Eppure le immatricolazioni restano ferme a circa un terzo della media europea. È la prova che il problema non è più la rete: è la disponibilità di acquirenti.
Il contesto europeo aiuta a misurare la stranezza. Secondo un’analisi ACEA, tre soli Paesi dell’Unione europea – Paesi Bassi, Francia e Germania – che coprono oltre il 20% della superficie comunitaria concentrano quasi due terzi (61%) di tutti i punti di ricarica dell’UE. L’Italia non è tra questi, eppure nel rapporto tra punti e veicoli elettrici supera proprio Francia e Germania, oltre al Regno Unito. Il motivo è semplice: gli altri hanno più auto elettriche, quindi il denominatore cresce più in fretta del numeratore. Il collo di bottiglia, a questo punto, non è più l’infrastruttura: è la domanda che non decolla.
Il trade-off per chi installa: potenza o capillarità?
Se la rete non è più il collo di bottiglia, la domanda da porsi cambia. Per chi installa e gestisce colonnine, il vero bivio oggi non è tra avere o non avere punti di ricarica: è tra investire in potenza — colonnine ultraveloci lungo autostrade e arterie principali — o in capillarità, portando punti anche in province e aree urbane dove il parco elettrico è ancora sottile. La scelta dipende da un indicatore che i prossimi trimestri dovranno iniziare a misurare con precisione: il tasso di utilizzo. Perché una colonnina ultraveloce con pochi veicoli che la usano è un costo, non un servizio.
La rete di ricarica italiana non è più il limite. Il prossimo indicatore da guardare non è il numero di colonnine, ma quante auto le usano davvero.